· 13 min de lectura
Cómo tomar decisiones empresariales acertadas: un marco práctico con IA
Una decisión puede parecer evidente cuando la solución llega primero. Un proveedor promete acelerar los cobros, un directivo propone un agente de IA o el equipo ve a un competidor automatizar el seguimiento a clientes. La pregunta real es si esa solución resuelve el problema del negocio, crea valor medible y protege las relaciones con los clientes de las que depende la empresa.
Esta guía convierte esa pregunta en una práctica repetible. Sigue tres pasos: definir el problema subyacente, comparar opciones según su impacto empresarial y decidir con puntos de control para que la organización pueda aprender y adaptarse. Herramientas de IA como Codex y Claude Code pueden ayudar a cuestionar supuestos, revisar evidencias, calcular escenarios y descubrir alternativas pasadas por alto. Las personas siguen siendo responsables de la decisión.
El ejemplo práctico trata de una empresa ficticia con facturas vencidas y un seguimiento irregular. Todas las cantidades, probabilidades, puntuaciones, organizaciones y resultados siguientes son ilustrativos. Sustitúyelos por evidencias de tu negocio antes de actuar.
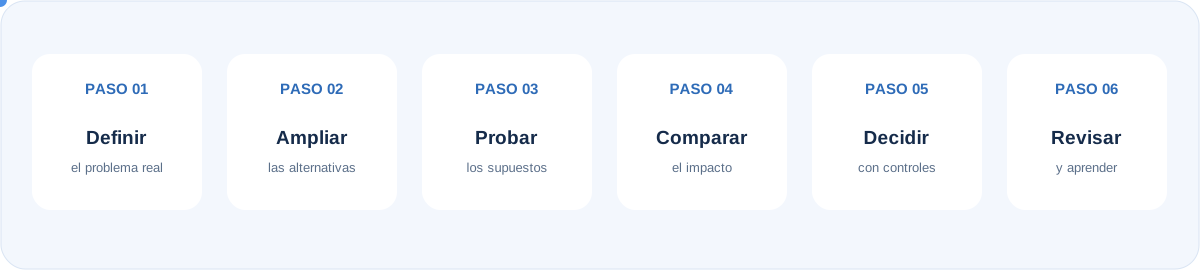
1. Define el problema real antes de evaluar soluciones
La primera propuesta se convierte en un ancla: dirige la atención hacia una respuesta antes de que el grupo haya acordado la pregunta. «Necesitamos un agente de IA para cobros» es una solución propuesta. Una mejor pregunta sería: «¿Cómo podríamos reducir las cuentas por cobrar vencidas evitables durante los próximos dos trimestres, preservando la confianza del cliente, manteniendo el control del personal sobre los casos delicados y respetando el presupuesto de ejecución?»
Así quedan claros el resultado deseado, el plazo, las limitaciones y el impacto humano. También se abren alternativas a comprar una herramienta. En la empresa ficticia, el equipo revisa primero los datos: días de ventas pendientes de cobro (DSO) por segmento de clientes, tasas de disputas, precisión de las facturas, tiempo entre el vencimiento y el primer recordatorio, cumplimiento de promesas de pago y quejas tras contactar para cobrar. Si los errores en las facturas causan la mayoría de los retrasos, automatizar los recordatorios aceleraría un proceso defectuoso.
Dos sesgos habituales pueden distorsionar este trabajo. El sesgo de anclaje da demasiado peso a la primera cifra, propuesta de proveedor o respuesta preferida por una persona sénior. El sesgo de confirmación lleva al grupo a buscar pruebas que apoyen su opción favorita y a restar importancia a las señales contrarias. Haz que ambos sean verificables: registra la recomendación inicial y sus supuestos, pregunta qué evidencia cambiaría de opinión al equipo y asigna a alguien la tarea de defender el argumento contrario más sólido.
Pide a un asistente de programación con IA que amplíe las opciones antes de puntuar ninguna. Dale un resumen breve y anonimizado de la decisión y solicita intervenciones realmente distintas, no variaciones superficiales de la primera idea. En el caso de cobros, las opciones pueden incluir corregir errores en los datos de facturación, aclarar las condiciones de pago al vender, priorizar cuentas de alto riesgo para el seguimiento humano, formar al equipo de cobros, añadir una opción de autoservicio para clientes, probar recordatorios redactados con IA y aprobados por el personal o adquirir una plataforma automatizada. Incluye «no hacer nada por ahora» como referencia.
Después, realiza un análisis preventivo de fracaso: imagina que la opción elegida ha fracasado seis meses después. Pide a cada integrante que enumere las causas de forma independiente antes de debatirlas. El piloto de IA podría enviar un saldo incorrecto porque faltaba una nota de crédito, contactar a un cliente durante una disputa activa, emplear un tono inadecuado o generar recordatorios sin una fuente verificable. Convierte cada posible fallo en un control preventivo, de detección o de escalado. Por ejemplo, excluye las cuentas en disputa, muestra la factura y el libro contable junto a cada borrador, exige aprobación humana y mide las quejas además de la velocidad de cobro.
Prompt para Codex / Claude Code: define y cuestiona la decisión
Actúa como analista crítico de decisiones. Lee solo los archivos de ./decision-brief/.
No edites archivos, contactes a nadie, navegues por internet ni supongas datos ausentes.

Decisión considerada: [escribe la acción propuesta]
Resultado empresarial y plazo: [indica un resultado medible y la fecha]
Restricciones: [presupuesto, políticas, clientes, personal y tecnología]

Devuelve:
1. El problema subyacente en una frase, separado de la solución propuesta.
2. Una tabla de afirmaciones etiquetadas como evidencia, supuesto, inferencia
   o dato desconocido, con archivo y página/fila de origen para cada evidencia.
3. Riesgos de anclaje y confirmación, incluida la evidencia que refutaría la opción favorita.
4. Al menos ocho alternativas distintas: proceso, personas, política, tecnología,
   piloto por etapas y opción de no actuar.
5. Un análisis preventivo: diez posibles causas de fracaso, señales tempranas y
   medidas de prevención o mitigación.
6. Los tres datos que debemos comprobar antes de comparar las opciones.

Todavía no recomiendes una opción ganadora. No inventes datos ni citas.
2. Compara opciones con métodos estructurados y su impacto empresarial
Cuando el problema y las alternativas estén claros, acuerda los criterios antes de ver las puntuaciones. La ponderación hace explícitas las compensaciones, pero no convierte el juicio en una verdad objetiva. En este ejemplo, el equipo directivo asigna un 35 % al impacto en ingresos y capital circulante, un 25 % a los resultados y la confianza del cliente, un 20 % al coste y esfuerzo de entrega y un 20 % a los riesgos operativos, de cumplimiento y ejecución. Cada opción recibe una nota del 1 al 5; 5 es lo más favorable. La puntuación ponderada suma cada nota multiplicada por su peso.
Opción A: automatizar primero los recordatorios. Impacto en ingresos y efectivo: 4/5. Confianza del cliente: 2/5. Coste y esfuerzo: 3/5. Riesgo: 2/5. Puntuación ponderada: 2,90/5.
Opción B: corregir el proceso, formar al equipo y probar borradores de IA. Impacto en ingresos y efectivo: 3/5. Confianza del cliente: 5/5. Coste y esfuerzo: 4/5. Riesgo: 4/5. Puntuación ponderada: 3,90/5.
Opción C: comprar una plataforma nueva de cobros. Impacto en ingresos y efectivo: 3/5. Confianza del cliente: 3/5. Coste y esfuerzo: 2/5. Riesgo: 2/5. Puntuación ponderada: 2,60/5.
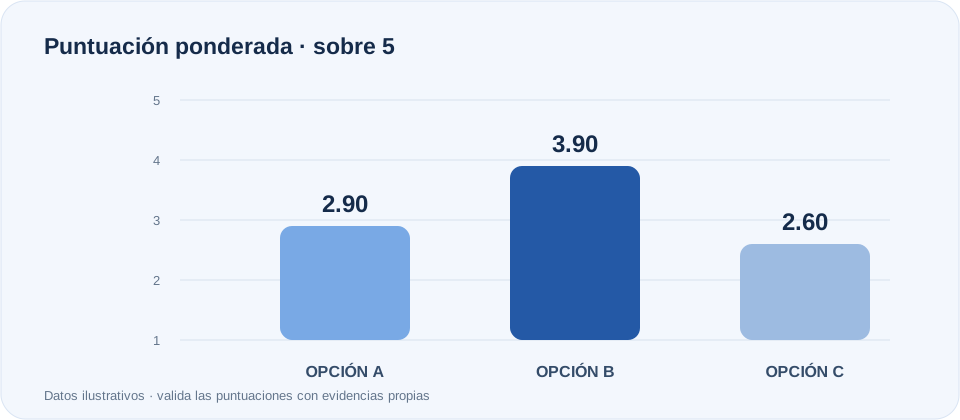
Las puntuaciones son hipótesis, no conclusiones. La opción B queda primera porque combina la mejora del proceso, el criterio del personal y un piloto de IA acotado; aun así, el equipo debe comprobar si las notas tienen fundamento. Pide al asistente que muestre los cálculos, identifique supuestos capaces de cambiar el orden y pruebe la sensibilidad. Si un pequeño cambio en una nota incierta hace ganar a otra opción, el resultado es frágil y requiere más evidencia o un piloto menor. Evita la falsa precisión: 3,90 no garantiza el éxito con ese nivel de certeza.
El valor esperado ayuda a comparar resultados inciertos si las probabilidades y valoraciones son visibles. Supongamos que un piloto limitado ofrecería un beneficio neto de 60.000 USD si tiene éxito y una pérdida neta de 18.000 USD si fracasa. Con una probabilidad provisional de éxito del 60 %, el valor esperado es (0,60 × 60.000 USD) + (0,40 × −18.000 USD) = 28.800 USD. La probabilidad de éxito de equilibrio es 18.000 ÷ (60.000 + 18.000), aproximadamente 23 %. No es una previsión; sirve para revelar qué deben validar los responsables. Prueba un escenario bajo, uno central y uno alto, e incluye el calendario de caja, el esfuerzo de implantación, el posible perjuicio al cliente y el coste de esperar.
Ajusta el análisis a la reversibilidad. Una prueba de dos semanas, de alcance limitado, con aprobación humana, sin integración en producción y con una regla clara para detenerla es relativamente reversible. Un contrato plurianual, la reducción irreversible de plantilla o el envío autónomo de mensajes a clientes son mucho más difíciles de deshacer. Cuanto menos reversible sea la decisión, mayor debe ser la evidencia, el control, la consulta y la aprobación por etapas. Incluso un experimento pequeño necesita salvaguardas de privacidad, seguridad y protección al cliente.
Prompt para Codex / Claude Code: pon a prueba la matriz y el valor esperado
Usa el resumen de decisión y los criterios de puntuación de ./decision-brief/.
Considera incierta cada nota y probabilidad salvo que la evidencia las respalde.
No cambies los archivos fuente. Muestra fórmulas y cita archivo y página/fila.

1. Recalcula cada puntuación ponderada y cada caso de valor esperado.
2. Señala criterios contados dos veces, partes interesadas omitidas y plazos incompatibles.
3. Varía las tres notas menos seguras y las probabilidades de éxito. Muestra los
   puntos de equilibrio y las combinaciones que cambiarían la opción preferida.
4. Identifica perjuicios no financieros que el valor esperado podría ocultar.
5. Propón el piloto seguro y reversible más pequeño que resuelva la mayor
   incertidumbre crítica, con métricas y condiciones para detenerlo.
6. Indica qué requiere revisión humana, legal, financiera, de seguridad o del cliente.

Separa los hechos documentados de tu análisis. Si faltan datos, solicítalos o
muestra un intervalo; nunca rellenes el vacío con una estimación inventada.
3. Usa Codex o Claude Code para cuestionar la decisión
Codex y Claude Code pueden trabajar con archivos de proyecto y, según la configuración y los permisos, ejecutar comandos locales o ayudar a analizar evidencias estructuradas. Esto los hace útiles para preparar un paquete de decisión con un resumen anonimizado, extractos de políticas, mapas de procesos y una pequeña muestra de datos autorizada. OpenAI ofrece documentación oficial sobre la CLI y los flujos de programación de Codex; Anthropic documenta los flujos de trabajo de Claude Code en la línea de comandos. El acceso y los controles de aprobación varían según la configuración: empieza con análisis de solo lectura y sigue las normas de seguridad de tu organización.
Asigna al asistente una tarea acotada: revisar estos archivos, detectar contradicciones, calcular la fórmula indicada y entregar un informe revisable. Pide que distinga evidencia e inferencias y relacione cada afirmación con su fuente. Después, cuestiona la respuesta: «¿Qué haría que esta conclusión fuese incorrecta?», «¿Qué alternativa descartaste demasiado rápido?» y «¿Cuál es la prueba más barata que podría cambiar nuestra elección?». Haz una segunda revisión defendiendo la postura contraria o pide a un colega que revise los supuestos por separado.
Un agente de IA no es un auditor independiente. Puede pasar por alto el contexto, leer mal una hoja de cálculo, repetir errores de los datos originales o presentar con seguridad supuestos débiles. No introduzcas datos personales o confidenciales en una herramienta no aprobada. Comprueba los cálculos generados con una hoja de cálculo o código determinista y somete las decisiones de gran impacto a revisión humana responsable.
Resultado simulado: resumen de una prueba de presión, no es una ejecución real del modelo
Posible cambio de clasificación: La opción B presupone que el personal resolverá las disputas rápidamente. El resumen no contiene tiempos medidos. Si las disputas siguen abiertas mucho tiempo, los recordatorios redactados con IA podrían elevar las quejas en vez de acelerar los cobros.
Alternativa pasada por alto: Comprueba la precisión de las facturas y la claridad de las condiciones de pago con un segmento de clientes antes de enviar recordatorios asistidos por IA.
Evidencia que podría cambiar la decisión: tasa actual de disputas, errores de facturación evitables, cumplimiento de promesas de pago y quejas por tipo de contacto. Obtén una línea base antes del piloto.
4. Comprométete con una explicación clara y logra el apoyo de las partes interesadas
Al decidir, comunica tanto el resultado como el razonamiento. Un buen memorando explica el problema, la opción elegida, su ajuste a los criterios acordados, las alternativas consideradas, los supuestos aún inciertos, la persona responsable y la evidencia que motivaría un cambio. Expón la compensación con claridad: «Elegimos un piloto aprobado por el personal en vez de la automatización total porque importan la confianza del cliente y la reversibilidad mientras no conozcamos la línea base de disputas».
Invita a las personas afectadas a diseñarlo antes del lanzamiento. Finanzas puede validar las métricas de caja y contabilidad; quienes atienden a clientes pueden evaluar el tono y las excepciones; tecnología y seguridad pueden definir los límites de acceso; los clientes pueden revelar fricciones que el equipo interno desconoce. El apoyo no exige entusiasmo unánime. Exige que todos entiendan la decisión, las salvaguardas y cómo se escucharán sus inquietudes.
Fija el punto de control antes de empezar. Para el piloto ficticio, recopila cuatro semanas de datos de referencia, realiza una prueba de ocho semanas en un segmento definido y revisa semanalmente los indicadores operativos. Mide, por ejemplo, la mediana de días hasta el primer seguimiento, el cumplimiento de promesas de pago, los saldos vencidos, el tiempo del personal, las disputas de facturas, las bajas y las quejas. Define de antemano cuándo detenerse —por ejemplo, si los contactos con saldos incorrectos superan un umbral acordado o suben claramente las quejas— y qué éxito supone una mejora de caja verificada sin deteriorar la experiencia del cliente.
5. Aprende del resultado, no solo de la cifra final
En el punto de control, compara los resultados reales con la línea base y el memorando de decisión. Separa la calidad de la decisión de la suerte del resultado. Una buena decisión utiliza la evidencia disponible, prueba los supuestos importantes y protege frente a daños previsibles. Aun así, puede salir mal porque un acontecimiento externo cambió las condiciones. Un proceso débil también puede tener suerte. Evalúa el razonamiento y los controles, no solo si subió la métrica.
Haz una retrospectiva breve con cuatro preguntas: ¿Qué esperábamos? ¿Qué ocurrió? ¿Qué supuestos se confirmaron o fallaron? ¿Qué debemos mantener, cambiar, detener o probar después? Conserva las previsiones y razones originales para que el sesgo retrospectivo no reescriba lo que el equipo creía. Actualiza el registro de decisiones con la nueva evidencia y una persona responsable por acción.
Revierte o ajusta cuando la evidencia supere un umbral acordado, se refute un supuesto crítico, cambie el riesgo o aparezca una alternativa más segura. Por ejemplo, más quejas con cobros estancados justifican detener los recordatorios asistidos por IA e investigar; mejores cobros con confianza estable podrían justificar una ampliación acotada. La evidencia nueva debe reabrir la decisión, no provocar una defensa automática de los costes ya incurridos.
6. Aplica la misma disciplina a las decisiones financieras
Este marco coincide con el enfoque práctico de The Impact of AI in Financial Decisions: usar instrucciones para interrogar una decisión, hacer visibles los supuestos, analizar escenarios y mantener presentes la gobernanza y la rendición de cuentas. Por ejemplo, al investigar una desviación presupuestaria, pide al asistente que separe los movimientos observados de las posibles causas, identifique los datos que faltan y proponga cómo comprobar cada explicación. Una narrativa convincente no sustituye la evidencia del libro contable ni la revisión de un profesional financiero.
Para una tesis de inversión, pide a la herramienta que construya el argumento más sólido en contra de la inversión propuesta, identifique los supuestos que determinan el rendimiento y muestre qué evidencia la invalidaría. Es la misma disciplina que cuestionar la primera solución de una reunión empresarial. La IA puede ampliar el análisis y sistematizar las preguntas; los profesionales siguen siendo responsables de la materialidad, el contexto contable, el riesgo y la decisión final.
7. Una plantilla reutilizable para decidir
Antes de tu próxima decisión importante, escribe una página con estos campos: pregunta y fecha límite; problema subyacente; resultado empresarial deseado y línea base; partes interesadas y restricciones; evidencias, supuestos y datos desconocidos; alternativas, incluida una prueba por etapas y la opción de no actuar; criterios ponderados; intervalos de valor esperado; reversibilidad y salvaguardas; responsable de decidir; condiciones de éxito y parada; fecha de revisión; y evidencia que justificaría dar marcha atrás. Comparte el resumen con una herramienta de IA solo si su tratamiento de datos está aprobado y usa sus críticas para mejorar las preguntas, no para delegar la responsabilidad.
Tomar decisiones acertadas no significa eliminar la incertidumbre. Significa hacerla visible, probar los supuestos importantes, elegir un paso proporcionado y aprender honestamente de lo ocurrido. Usa Codex o Claude Code para ampliar la búsqueda y cuestionar el argumento. Usa a las personas, la evidencia y los controles para decidir qué debe hacer la empresa.