· 4 min de leitura
O que as pontuações de IA podem e não podem dizer aos profissionais de finanças
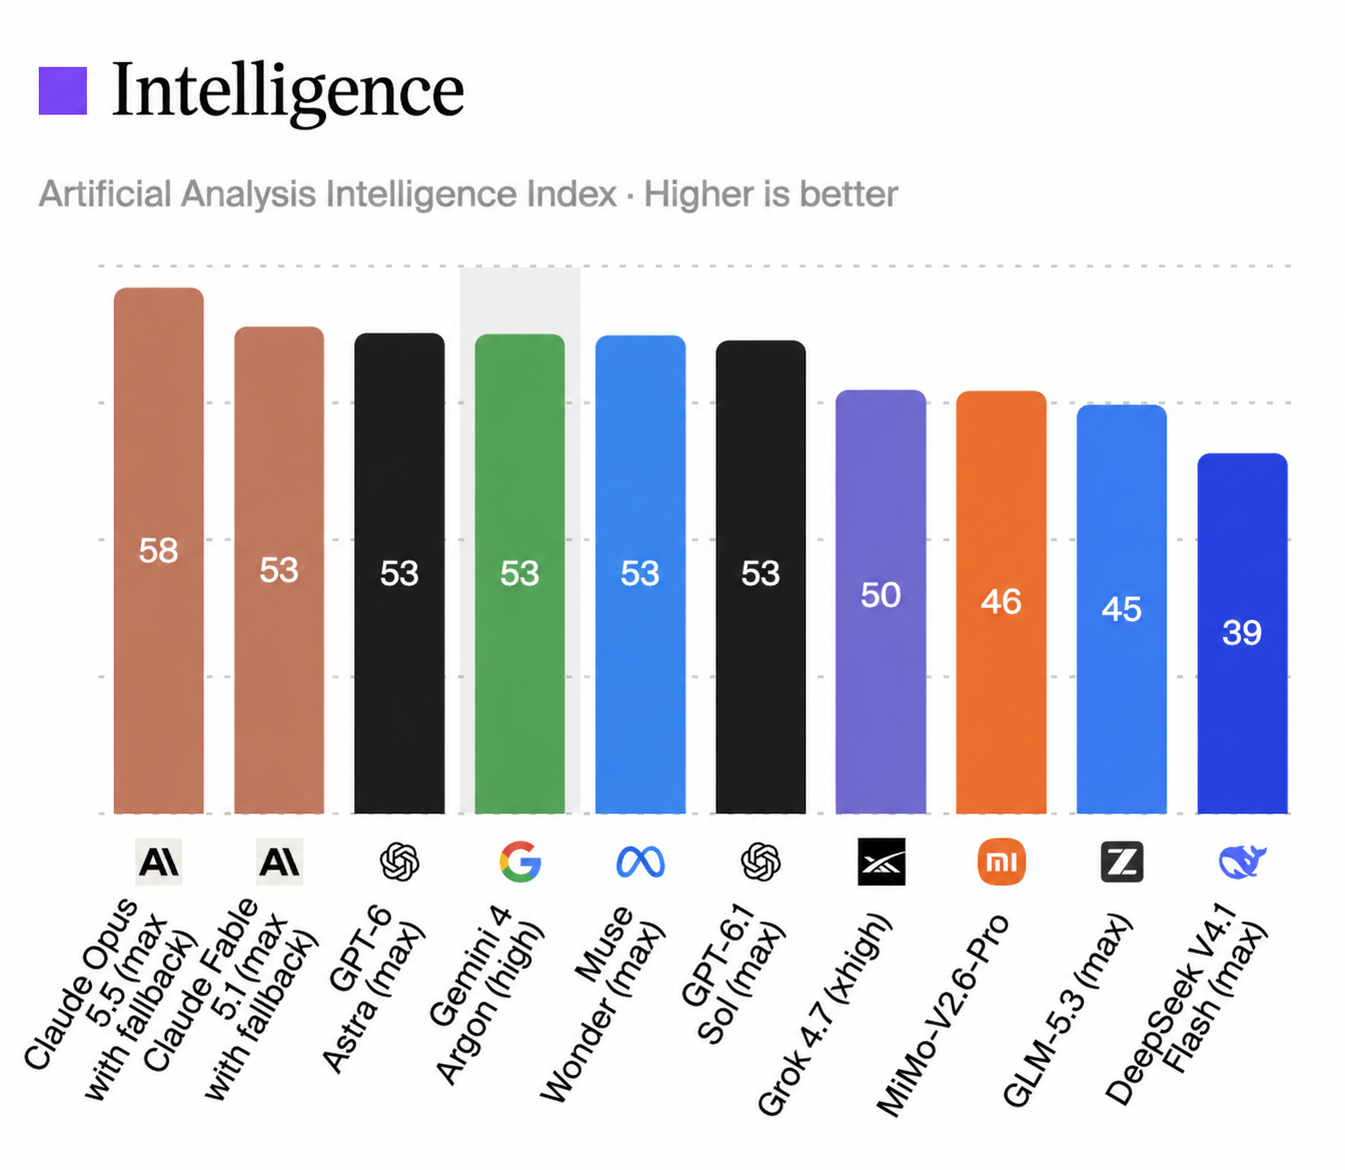
Uma tabela de classificação de modelos de IA pode fazer o mercado parecer fácil de compreender: barras ordenadas, uma pontuação para cada modelo e uma regra simples: quanto mais alta, melhor. O gráfico que acompanha este artigo é um exemplo. Identifica a sua medida como Artificial Analysis Intelligence Index e compara vários modelos numa escala comum.
Uma imagem deste tipo é útil para iniciar uma conversa. Não é suficiente para escolher um modelo para finanças. Uma pontuação de referência resume o desempenho num conjunto específico de testes e num determinado momento. Não certifica um modelo para contabilidade, análise financeira, extração de documentos ou qualquer outra tarefa empresarial específica.
O que uma pontuação de inteligência lhe diz
Um índice agregado pode ajudar a comparar capacidades gerais entre modelos de acordo com o método de avaliação utilizado. Dá uma indicação rápida para decidir quais os candidatos que merecem uma análise mais aprofundada e pode mostrar que vários sistemas têm pontuações próximas, em vez de um modelo liderar todos os testes por uma margem ampla.
No entanto, uma pontuação combinada comprime muitas tarefas num único número. A pontuação depende dos testes escolhidos, da forma como são ponderados, da frequência de atualização dos modelos e da forma como as avaliações são realizadas. Uma pequena diferença no gráfico pode não ser relevante para o seu caso, enquanto uma capacidade importante para a equipa pode ficar escondida no agregado.
Uma referência geral não é um teste financeiro
O trabalho financeiro coloca exigências específicas à IA. Um sistema pode ter de ler uma fatura digitalizada, preservar as relações entre linhas, reconciliar um extrato bancário, explicar uma variação ou localizar um valor num relatório extenso e indicar a sua fonte. As pontuações gerais de raciocínio não provam que consegue fazer estas tarefas com fiabilidade.
O mesmo se aplica à utilização responsável. Uma resposta convincente não prova que o modelo utilizou o período, a moeda, a definição contabilística ou a fonte corretos. As equipas financeiras precisam de resultados verificáveis, evidências rastreáveis e um tratamento claro de informações em falta ou contraditórias.
Teste o trabalho que a sua equipa realmente faz
Comece por definir o fluxo de trabalho e o resultado necessário. Por exemplo: classificar um documento recebido, extrair os campos principais, preservar cada linha de transação e assinalar totais que não reconciliam. Defina o que é um resultado correto antes de comparar modelos.
Crie um conjunto de avaliação representativo com documentos que tem autorização para utilizar. Inclua exemplos habituais e casos difíceis: diferentes formatos, moedas, formatos de data, digitalizações de baixa qualidade, várias páginas, notas manuscritas quando relevante e tabelas que continuam noutras páginas. Reserve um conjunto separado para a avaliação final, para evitar que o ajuste se transforme acidentalmente no teste.
Avalie cada etapa separadamente. Meça a classificação dos documentos, a extração de cada campo, a precisão das linhas, a validação aritmética, a ligação à página de origem e a frequência com que os casos são corretamente encaminhados para revisão humana. Uma única percentagem de precisão pode esconder uma falha importante na prática.
Inclua evidências e controlos no resultado
Em documentos financeiros, cada valor extraído deve incluir evidências suficientes para uma pessoa o verificar: o ficheiro de origem, a página e, idealmente, o texto ou a área relevante. A aplicação deve distinguir «não encontrado» de um zero confirmado, manter a fonte junto dos valores normalizados e tornar a incerteza visível.
Sempre que possível, utilize código determinístico para cálculos e reconciliações. Defina limites para revisão, registe as versões do modelo e das instruções, controle o acesso a documentos sensíveis e atribua as aprovações a pessoas responsáveis. Um modelo pode apoiar um fluxo de decisão; a sua posição numa classificação não substitui os controlos financeiros.
Escolha pela adequação e continue a medir
As referências servem para criar uma lista inicial. A sua própria avaliação deve determinar se um modelo é adequado aos seus documentos, idiomas, tolerância ao risco, requisitos de implementação e orçamento. Se nenhum atingir o nível necessário, combine análise documental especializada com um modelo de linguagem, regras e revisão humana, ou ajuste um modelo aberto com exemplos corretamente etiquetados.
Continue a medir depois do lançamento. Os formatos dos documentos mudam, os modelos são atualizados e as regras empresariais evoluem. Monitorize os erros por tipo de documento e campo, reveja divergências e repita a avaliação quando o modelo ou o fluxo de trabalho mudar.
A IA pode criar valor real nas finanças, mas a pergunta útil não é apenas «Que modelo obteve a pontuação mais alta?». É «Que sistema produz resultados precisos e rastreáveis para o nosso trabalho, com controlos que conseguimos defender?». Essa pergunta transforma uma classificação no ponto de partida para uma adoção baseada em evidências.