· 4 min de lectura
Lo que las puntuaciones de IA pueden y no pueden decir a los profesionales de finanzas
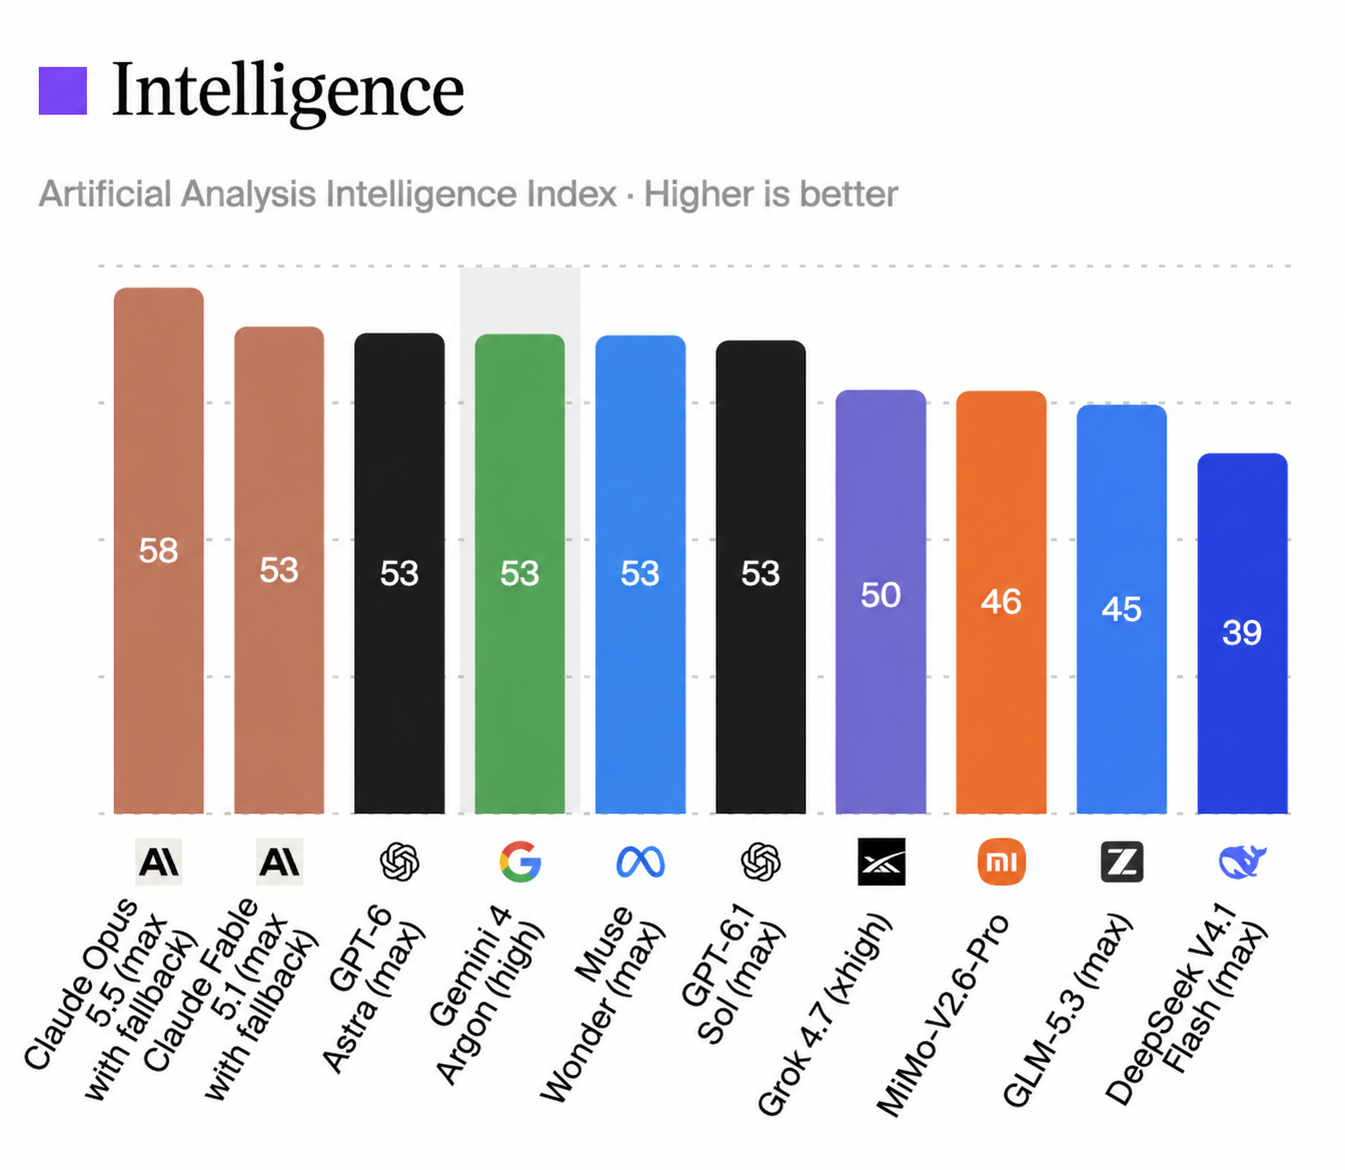
Una tabla de clasificación de modelos de IA puede hacer que el mercado parezca fácil de entender: barras ordenadas, una puntuación para cada modelo y una regla sencilla: cuanto más alta, mejor. El gráfico que acompaña este artículo es un ejemplo. Identifica su medida como Artificial Analysis Intelligence Index y compara varios modelos en una escala común.
Una instantánea así sirve para iniciar una conversación. No basta para elegir un modelo para finanzas. Una puntuación de referencia resume el rendimiento en un conjunto concreto de pruebas y en un momento determinado. No certifica un modelo para contabilidad, análisis financiero, extracción documental ni ninguna otra tarea empresarial específica.
Qué te dice una puntuación de inteligencia
Un índice agregado puede ayudar a comparar capacidades generales entre modelos según el método de evaluación utilizado. Ofrece una señal rápida para decidir qué candidatos merecen un análisis más detallado y puede mostrar que varios sistemas tienen puntuaciones cercanas, en vez de que un modelo lidere todas las pruebas por amplio margen.
Sin embargo, una puntuación combinada comprime muchas tareas en un solo número. Depende de las pruebas elegidas, de cómo se ponderan, de la frecuencia con que se actualizan los modelos y de cómo se realizan las evaluaciones. Una pequeña diferencia en el gráfico quizá no importe para tu caso, mientras que una capacidad importante para tu equipo puede quedar oculta en el agregado.
Un referente general no es una prueba financiera
El trabajo financiero plantea exigencias específicas a la IA. Un sistema puede tener que leer una factura escaneada, conservar las relaciones entre partidas, conciliar un extracto bancario, explicar una desviación o localizar una cifra en un informe extenso y señalar su fuente. Las puntuaciones generales de razonamiento no demuestran que pueda hacerlo con fiabilidad.
Lo mismo se aplica al uso responsable. Una respuesta convincente no demuestra que el modelo haya utilizado el período, la moneda, la definición contable o la fuente correctos. Los equipos de finanzas necesitan resultados verificables, pruebas trazables y una gestión clara de la información ausente o contradictoria.
Prueba el trabajo que tu equipo hace realmente
Empieza por definir el flujo de trabajo y el resultado que necesitas. Por ejemplo: clasificar un documento entrante, extraer los campos clave, conservar cada línea de transacción y señalar los totales que no cuadran. Define qué significa un resultado correcto antes de comparar modelos.
Prepara un conjunto de evaluación representativo con documentos que tengas permiso para usar. Incluye ejemplos habituales y casos difíciles: distintos diseños, monedas, formatos de fecha, escaneos de baja calidad, varias páginas, notas manuscritas cuando corresponda y tablas que continúan en otras páginas. Reserva un conjunto separado para la evaluación final, de modo que el ajuste no se convierta accidentalmente en la prueba.
Mide cada etapa por separado. Evalúa la clasificación documental, la extracción de cada campo, la precisión de las partidas, la validación aritmética, la vinculación con la página de origen y la frecuencia con que los casos se derivan correctamente a revisión humana. Una única cifra de precisión puede ocultar un fallo importante en la práctica.
Incluye pruebas y controles en el resultado
En documentos financieros, cada valor extraído debe incluir pruebas suficientes para que una persona lo verifique: el archivo de origen, la página y, a ser posible, el texto o la zona pertinente. La aplicación debe distinguir «no encontrado» de un cero confirmado, conservar la fuente junto a los valores normalizados y hacer visible la incertidumbre.
Siempre que sea posible, utiliza código determinista para los cálculos y las conciliaciones. Establece umbrales de revisión, registra las versiones del modelo y de las instrucciones, limita el acceso a documentos sensibles y asigna la aprobación a personas responsables. Un modelo puede ayudar en un flujo de decisiones; su posición en una clasificación no sustituye los controles financieros.
Elige por adecuación y sigue midiendo
Los referentes sirven para crear una lista inicial. Tu propia evaluación debe determinar si un modelo se adapta a tus documentos, idiomas, tolerancia al riesgo, requisitos de despliegue y presupuesto. Si ningún modelo alcanza el nivel necesario, combina análisis documental especializado con un modelo de lenguaje, reglas y revisión humana, o ajusta un modelo abierto con ejemplos bien etiquetados.
Sigue midiendo después del lanzamiento. Los formatos de los documentos cambian, los modelos se actualizan y las reglas de negocio evolucionan. Supervisa los errores por tipo de documento y campo, revisa los desacuerdos y repite la evaluación cuando cambie el modelo o el flujo de trabajo.
La IA puede aportar valor real a las finanzas, pero la pregunta útil no es solo «¿Qué modelo obtuvo la puntuación más alta?». Es «¿Qué sistema produce resultados precisos y trazables para nuestro trabajo, con controles que podemos justificar?». Esa pregunta convierte una clasificación en el punto de partida para adoptar IA con base en pruebas.